AI dla doradców podatkowych Interpretacja, która pasuje do sprawy Twojego klienta.
Interpretacje KIS, wyroki NSA i WSA, orzecznictwo TSUE. Przy każdym źródle widzisz, czym jego stan faktyczny różni się od Twojego.
Od pytania klienta do odpowiedzi ze źródłami.
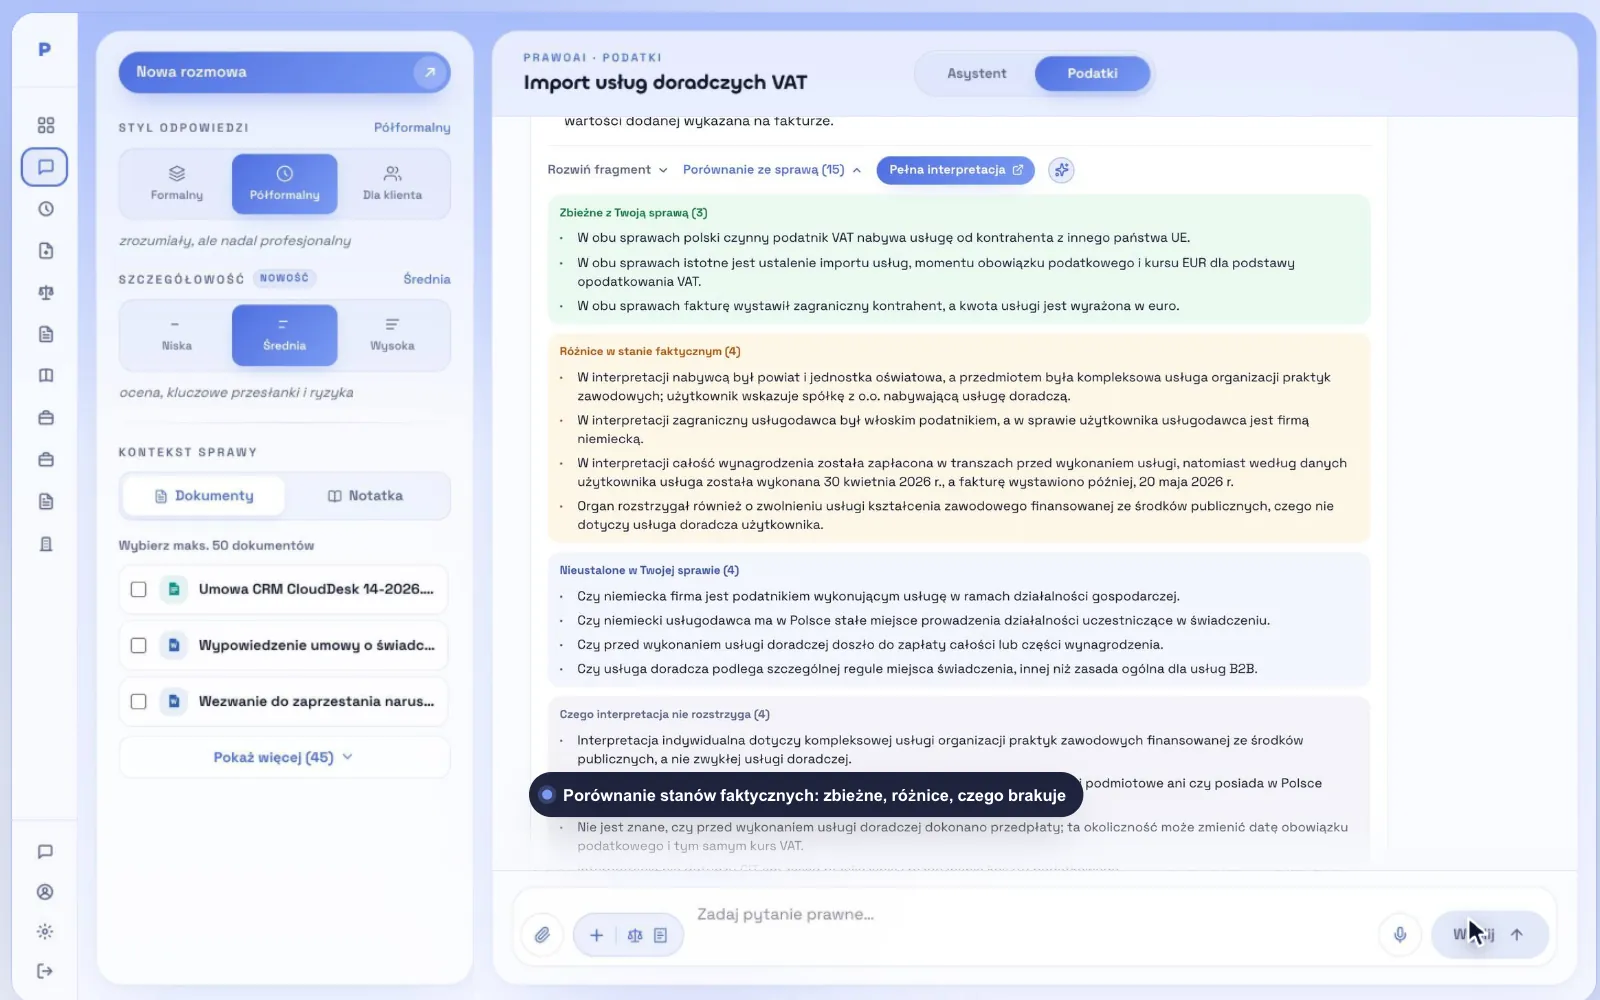
Jak powstaje odpowiedź.
Co dzieje się między Twoim pytaniem a odpowiedzią, krok po kroku. Liczby pochodzą z tury, którą widzisz na filmie.
-
Krok 1
Opisujesz sprawę klienta
Własnymi słowami, w trybie Podatki. Możesz dołączyć umowę, fakturę albo decyzję, a dane wrażliwe zamaskować przed wysłaniem.
Tryb PodatkiDokumenty klienta -
Krok 2
Szuka we wszystkich źródłach naraz
Interpretacje KIS, wyroki NSA i WSA, przepisy w brzmieniu na dzień zdarzenia. W VAT i akcyzie także dyrektywy UE i orzecznictwo TSUE.
KISNSA i WSAISAPTSUENBP -
Krok 3
Czyta pełne treści i porównuje
Całe uzasadnienia, nie streszczenia. Każdą interpretację zestawia ze stanem faktycznym Twojego klienta i odsiewa te, które dotyczą innej sprawy.
13 orzeczeń10 interpretacji -
Krok 4
Odpowiada ze źródłami
Wniosek na początku, potem uzasadnienie z przypisami. Przy każdym źródle karta z fragmentem i linkiem do pełnej treści.
9 interpretacji KIS8 wyroków14 przepisów7 źródeł UE1 kurs NBP
Ponad pół miliona interpretacji i ponad 2 miliony orzeczeń. W pełnej treści, nie w streszczeniach.
 NBP
Stan bazy z początku października 2026 r.
Cztery pytania, które zadajesz każdemu źródłu. PrawoAI zadaje je pierwsze.
Interpretacja z innym stanem faktycznym, stanowisko, z którym organ się nie zgodził, kurs z niewłaściwego dnia. Tu takie rzeczy widać od razu, przy samym źródle.
-
Czy to ten sam stan faktyczny?
Przy każdej interpretacji widzisz, jak ma się do sprawy Twojego klienta. Jedno kliknięcie rozwija porównanie: co się zgadza, czym sprawy się różnią, czego jeszcze nie ustaliłeś i czego interpretacja nie rozstrzyga.
WspieraStanowisko przeciwneInny stan faktycznyTylko tło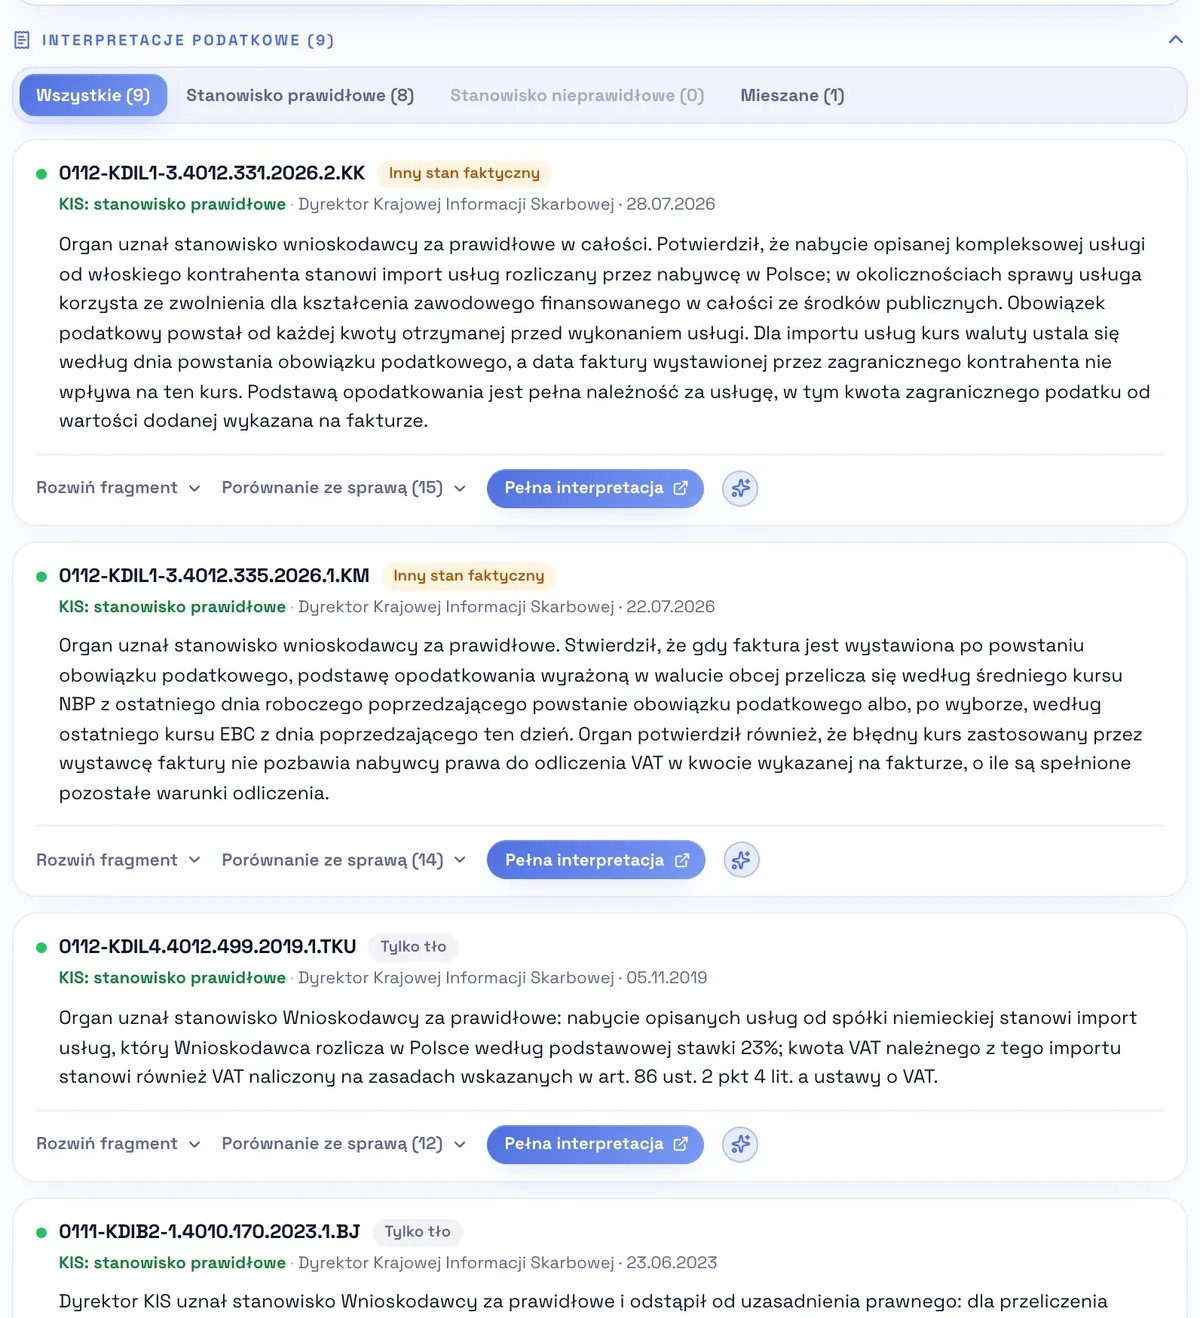
-
Jak rozstrzygnął organ?
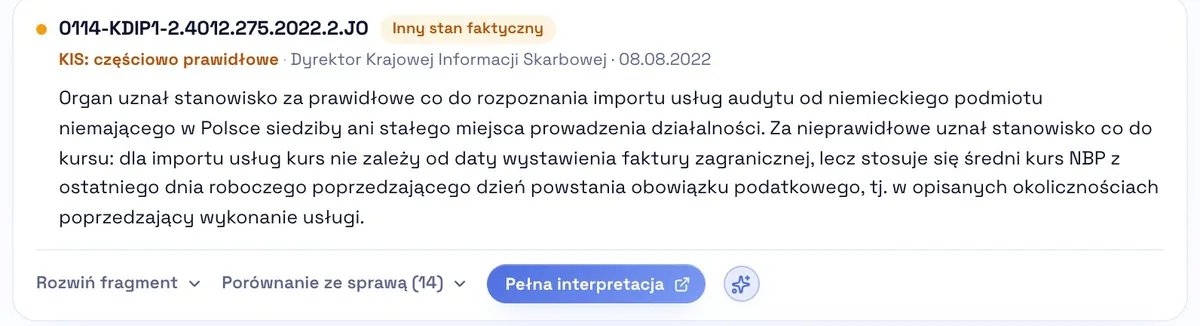
Rozstrzygnięcie KIS stoi przy każdej interpretacji, a nad listą jest filtr. Jednym kliknięciem zostawiasz same stanowiska nieprawidłowe albo mieszane, czyli te, w których organ się nie zgodził.
Stanowisko prawidłoweStanowisko nieprawidłoweMieszane
-
Co na to sądy administracyjne?
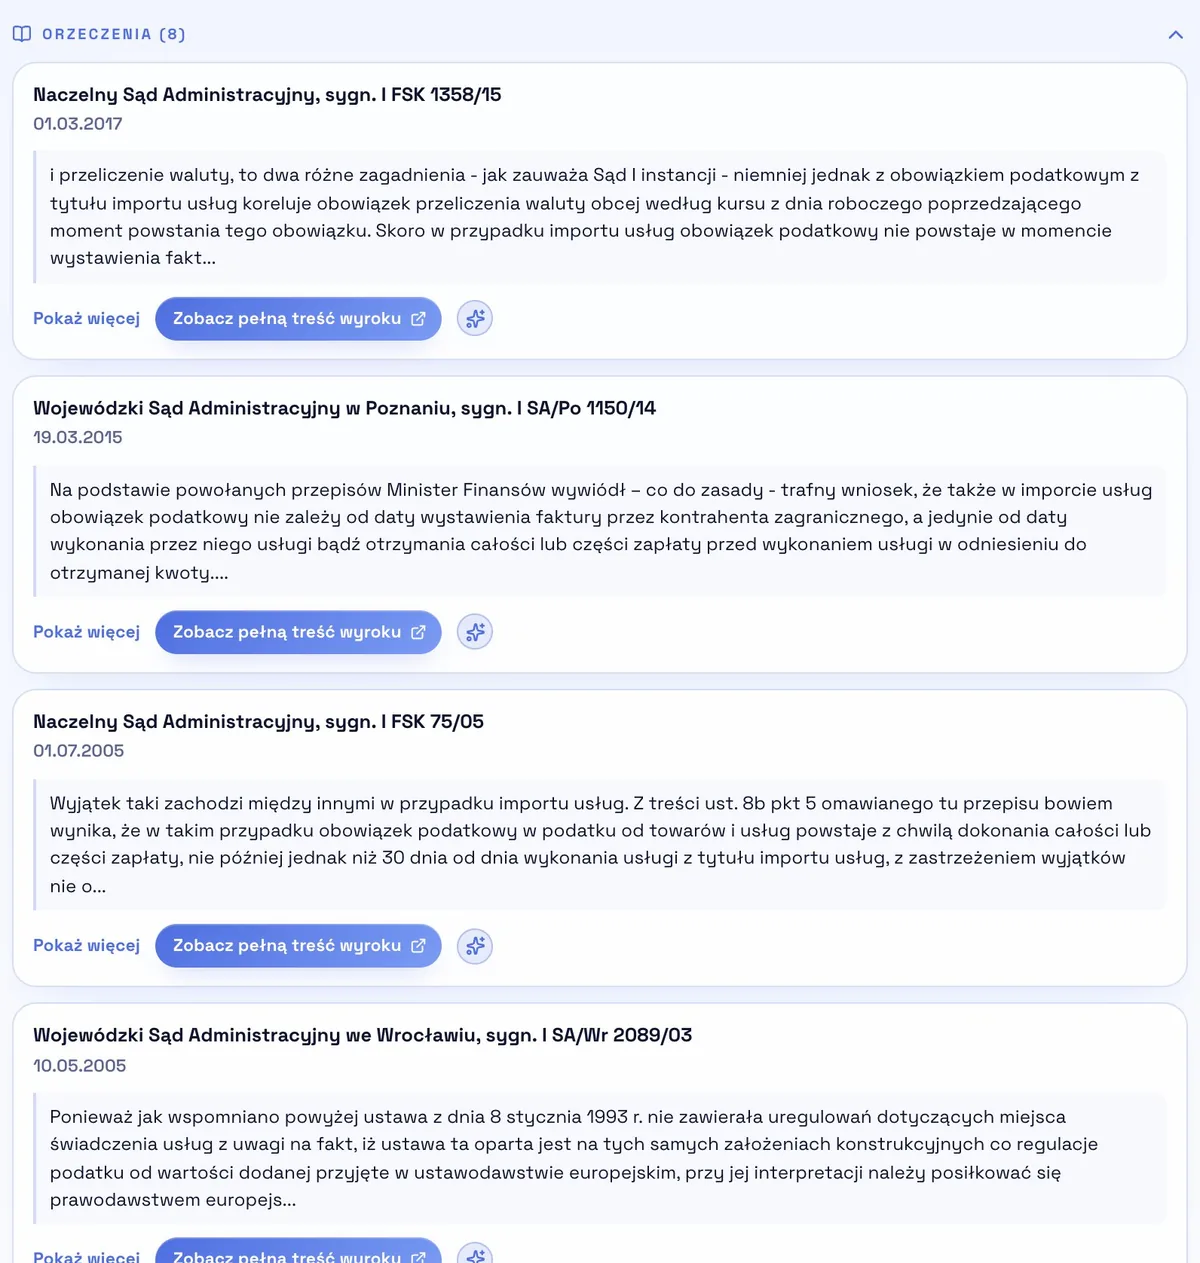
Wyroki NSA i WSA z fragmentem uzasadnienia, który odpowiada na Twoje pytanie. Sygnatura, data i link do pełnej treści wyroku, więc każdy cytat sprawdzisz u źródła.
-
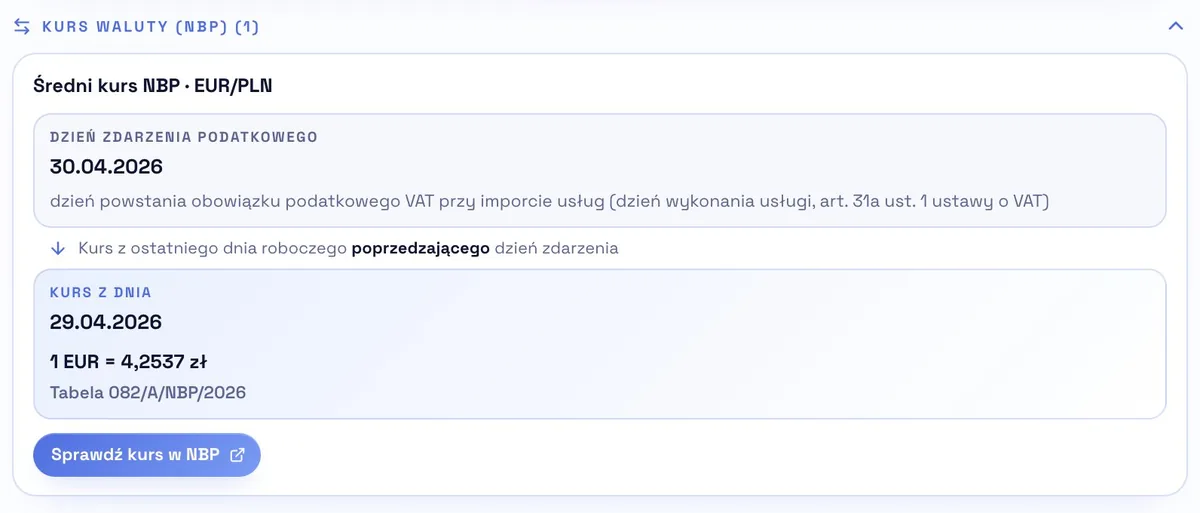
Po jakim kursie i z którego dnia?
Kwotę w walucie przelicza po średnim kursie NBP z dnia, który wskazuje przepis, zwykle z ostatniego dnia roboczego przed zdarzeniem. Widzisz dzień zdarzenia, dzień kursu i numer tabeli, więc wiesz, skąd wzięła się liczba w odpowiedzi.
Takie pytania przynoszą klienci. Tak zaczynają się odpowiedzi.
Fragmenty prawdziwych odpowiedzi z trybu Podatki. Pełna odpowiedź ma dalsze punkty, źródła i zastrzeżenia, tu pokazujemy jej początek.
PytanieKlient (czynny podatnik VAT) nie otrzymał zapłaty od kontrahenta za fakturę sprzed 5 miesięcy. Czy może skorzystać z ulgi na złe długi i skorygować VAT należny na podstawie art. 89a ustawy o VAT, skoro dłużnik jest w trakcie postępowania restrukturyzacyjnego? Jakie orzecznictwo sądów administracyjnych to rozstrzyga?
Restrukturyzacja dłużnika nie wyłącza ulgi na złe długi
Klient może co do zasady obniżyć podstawę opodatkowania i VAT należny. Sam fakt, że dłużnik jest objęty postępowaniem restrukturyzacyjnym, nie stanowi obecnie przeszkody w zastosowaniu ulgi na złe długi. Kluczowe jest natomiast, aby od terminu płatności, a nie od daty wystawienia faktury, minęło co najmniej 90 dni i aby wierzytelność do dnia złożenia rozliczenia nie została uregulowana ani zbyta.
PytanieCzy sprzedaż mieszkania kupionego w 2021 r. i sprzedanego w 2026 r. podlega opodatkowaniu PIT? Kiedy mija pięcioletni termin?
Sprzedaż w 2026 r. co do zasady będzie jeszcze objęta PIT
Jeżeli mieszkanie zostało nabyte w 2021 r., a sprzedaż nastąpi w dowolnym dniu 2026 r., sprzedaż następuje przed upływem pięcioletniego terminu. Zgodnie z art. 10 ust. 1 pkt 8 ustawy o podatku dochodowym od osób fizycznych pięć lat liczy się nie od dnia zakupu, lecz od końca roku kalendarzowego, w którym nastąpiło nabycie.
Pytanie, skróconeKlient prowadzi warsztat samochodowy, rozlicza się ryczałtem od przychodów ewidencjonowanych i jest czynnym podatnikiem VAT. Przy naprawach montuje części kupione z fakturą VAT, a klientom wystawia faktury wyłącznie na usługę naprawy. Czy może odliczać VAT od części, olejów i materiałów i czy montaż części grozi mu utratą prawa do ryczałtu?
Montaż części w usłudze naprawy: VAT do odliczenia, ryczałt co do zasady zachowany
Klient może co do zasady odliczać VAT naliczony z faktur za części zamienne, oleje i materiały używane przy odpłatnych naprawach opodatkowanych VAT. Samo nabywanie przez warsztat części i ich montaż w naprawianym pojeździe nie powinno powodować utraty prawa do ryczałtu, jeżeli rzeczywistym przedmiotem świadczenia jest usługa naprawy, a nie samodzielna sprzedaż części.
Pytanie, skróconeKlient jest programistą. Do końca 2026 r. pracuje na etacie, a od stycznia 2027 r. chce świadczyć usługi programistyczne w modelu B2B, w pierwszym roku głównie dla tego samego software house’u. Za 2-3 lata rozważa spółkę z o.o. z estońskim CIT. Ryczałt czy liniowy, czy przysługuje IP Box i kiedy estoński CIT?
Model B2B po etacie: ryczałt jest w pierwszym roku zasadniczo wyłączony, a IP Box i podatek liniowy pozostają możliwe
- Ryczałt: stawka dla typowych usług tworzenia i rozwoju oprogramowania wynosi co do zasady 12% przychodu, ale klient najprawdopodobniej utraci prawo do tej formy w 2027 r. z uwagi na usługi odpowiadające pracy etatowej na rzecz byłego pracodawcy.
- Podatek liniowy 19%: ta sama współpraca w 2027 r. zasadniczo go nie wyłącza, ponieważ praca etatowa byłaby wykonywana w 2026 r., a nie w tym samym roku podatkowym.
- IP Box 5%: może objąć wyłącznie kwalifikowany dochód z programów komputerowych lub ich twórczego rozwoju, wytworzonych w działalności B+R, przy rzetelnej ewidencji i kalkulacji wskaźnika nexus.
PytanieCzy usługi medyczne świadczone pacjentom przez prywatną klinikę są zwolnione z VAT na podstawie art. 132 ust. 1 lit. c dyrektywy 2006/112/WE i który przepis polskiej ustawy o VAT to zwolnienie wdraża?
Prywatna klinika: zwolnienie zależy od celu medycznego i kwalifikacji, nie od prywatnego charakteru
Usługi świadczone pacjentom przez prywatną klinikę mogą korzystać ze zwolnienia z VAT. Prywatny charakter kliniki ani jej forma prawna (np. spółka z o.o.) nie wykluczają zwolnienia. Decydujące są przede wszystkim: medyczny, terapeutyczny cel usługi oraz wykonywanie jej przez osoby mające wymagane kwalifikacje zawodowe.
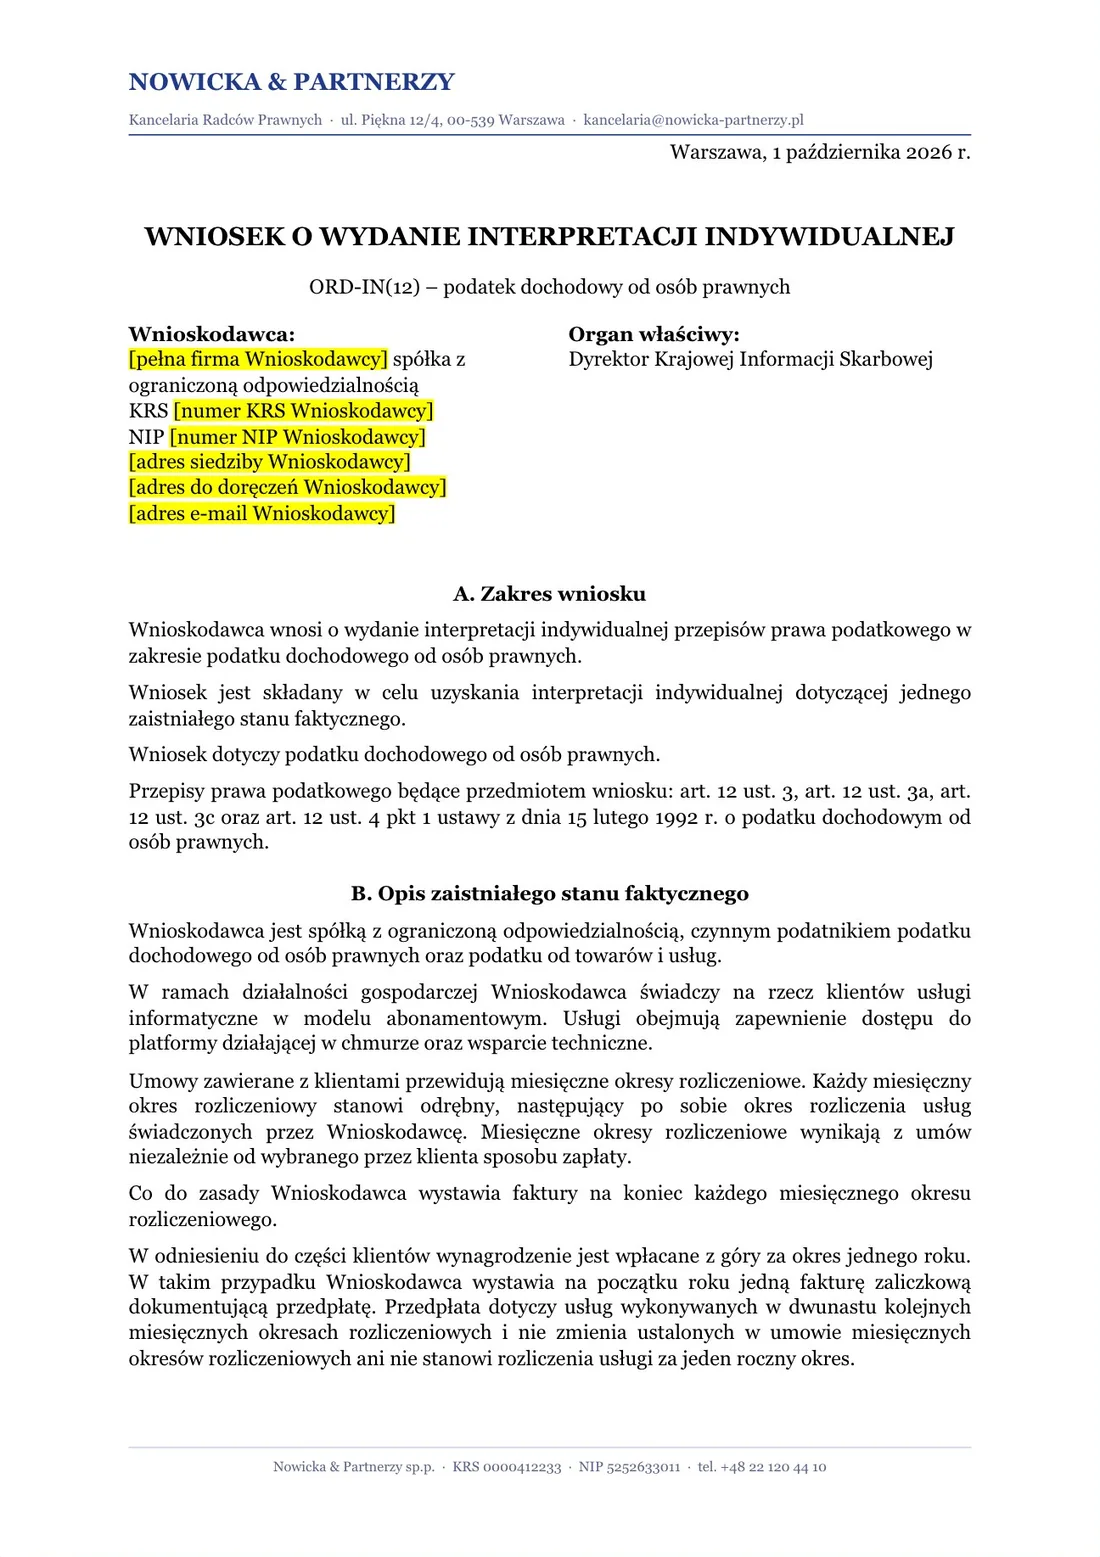
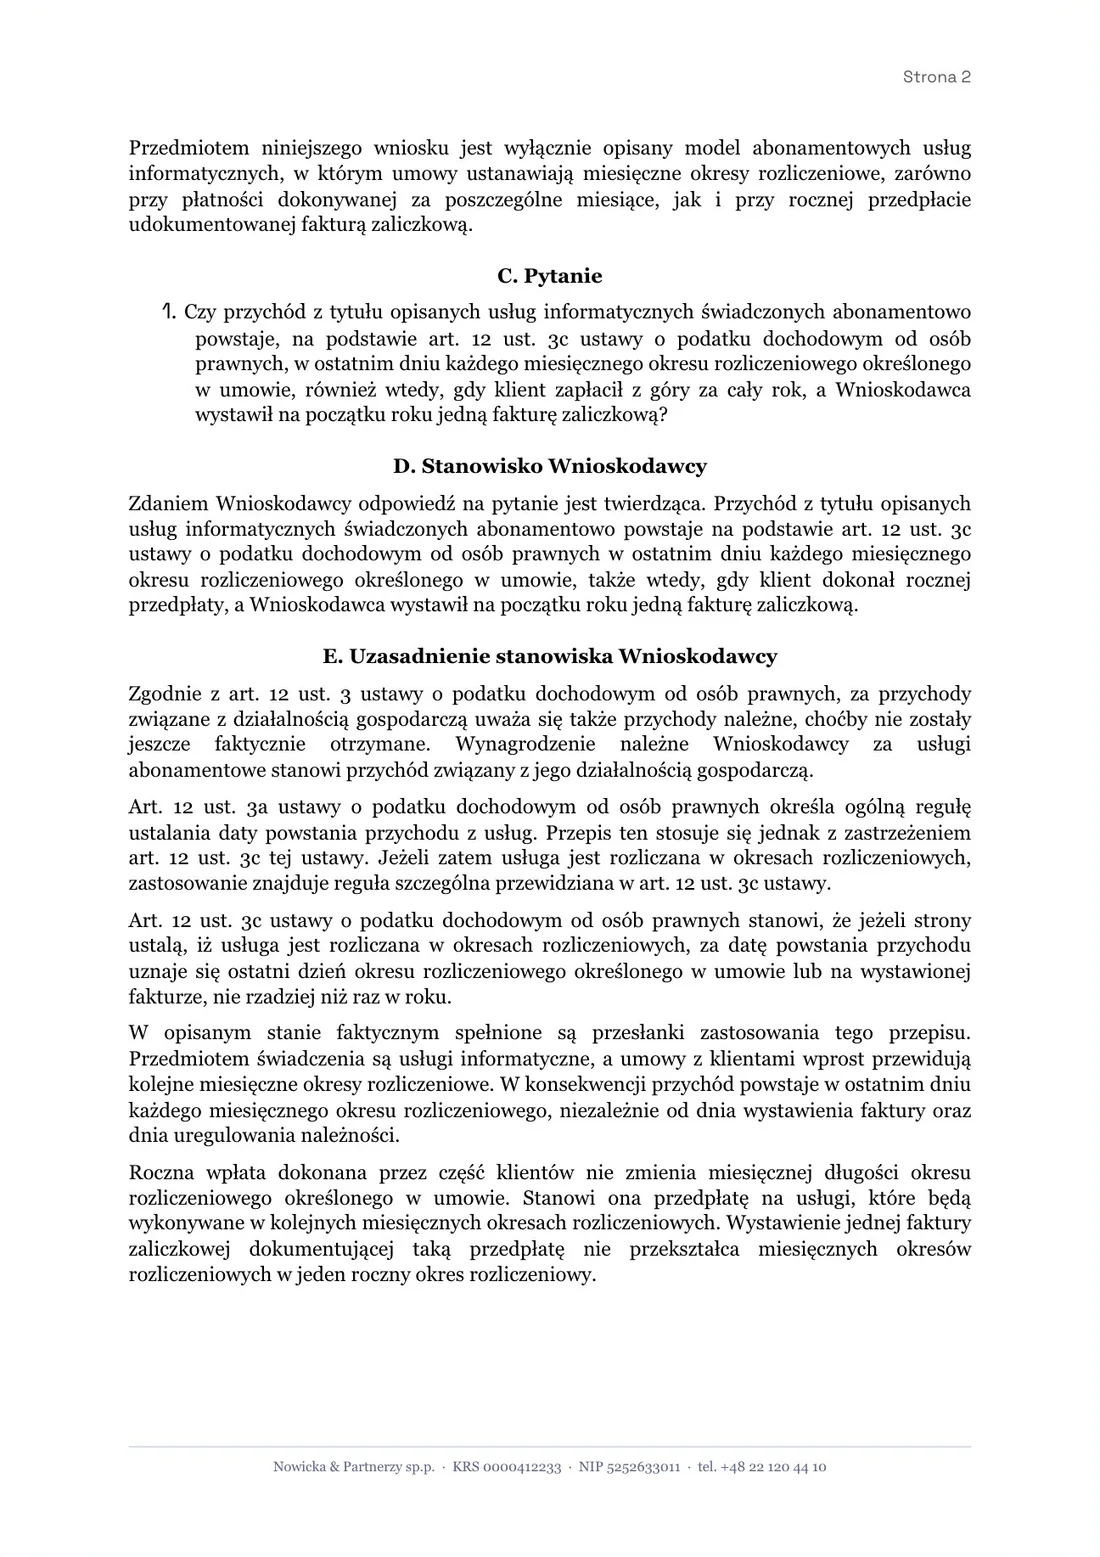
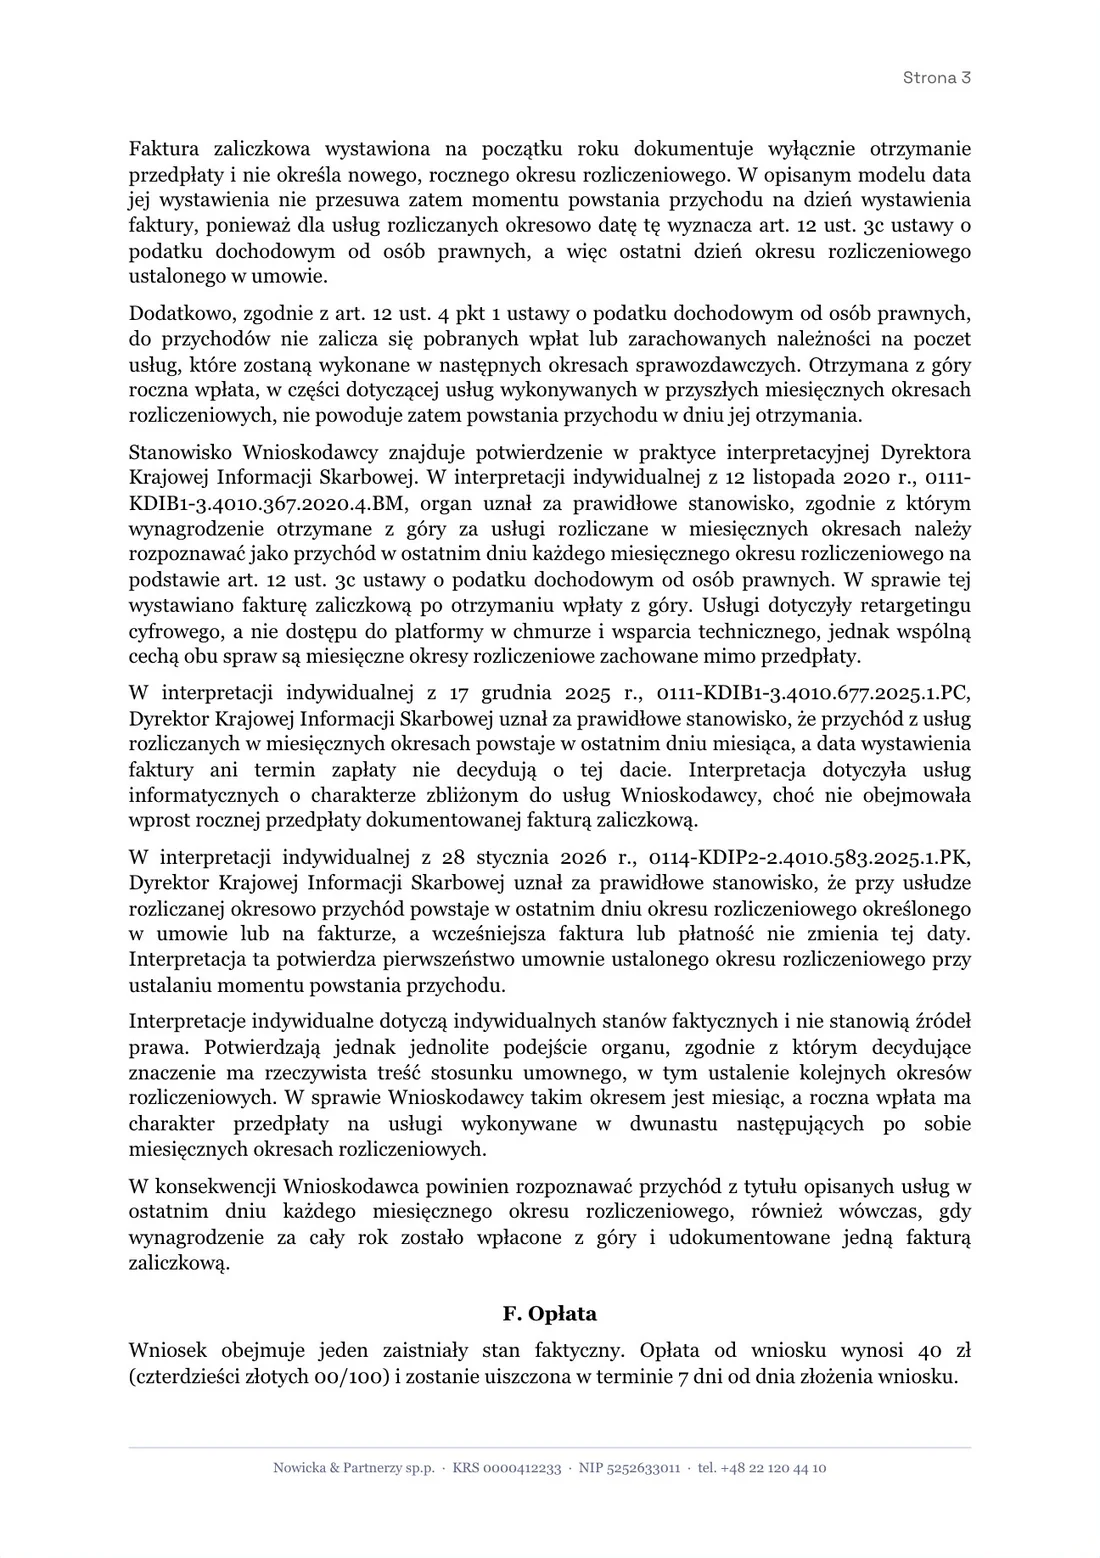
Wniosek o interpretację gotowy w Wordzie.
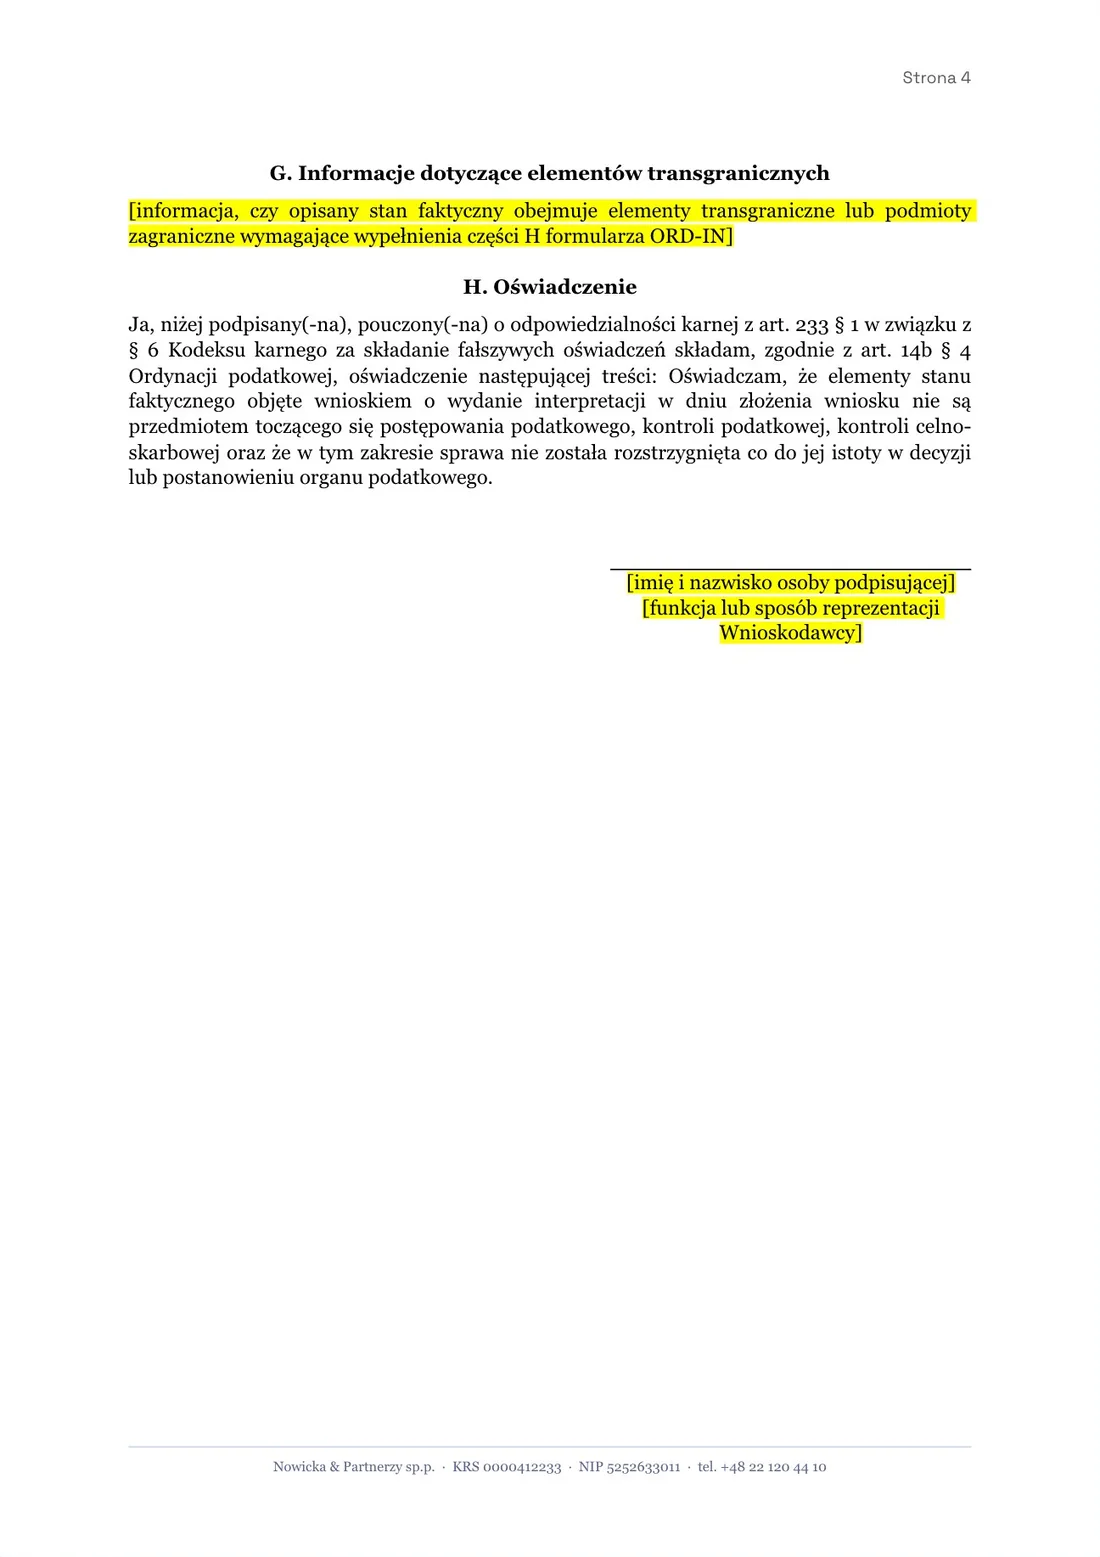
Włączasz „Generuj pismo”, opisujesz sprawę klienta i dostajesz plik .docx na Twoim papierze firmowym, ułożony jak formularz ORD-IN: stan faktyczny, pytanie, stanowisko, uzasadnienie, opłata i oświadczenie.
-
Sygnatury z bazy, nie z pamięci
Interpretacje i wyroki w uzasadnieniu pochodzą z wyszukiwania i są ocenione: wspierają stanowisko, idą przeciw albo dotyczą innego stanu faktycznego.
-
Braki danych na żółto
Czego nie było w opisie sprawy, tego pismo nie zgaduje: NIP, KRS czy dane osoby podpisującej zostają podświetlone do uzupełnienia.
-
Poprawki w mini-czacie
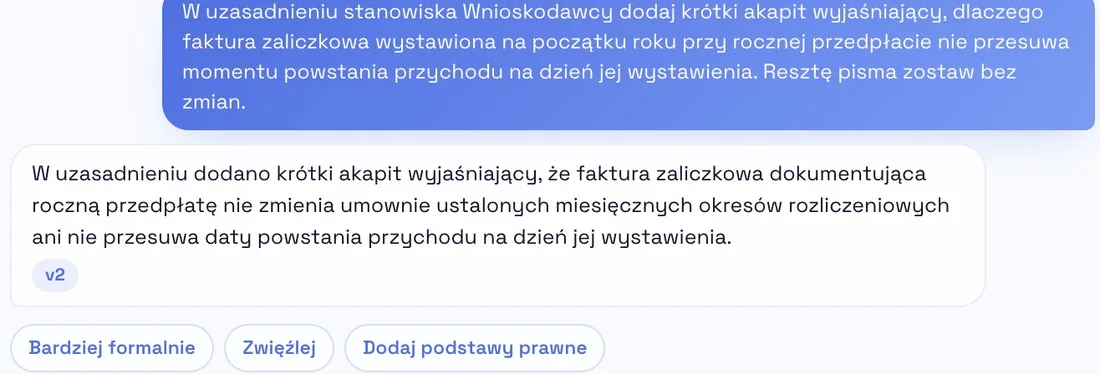
Prosisz o akapit o fakturze zaliczkowej i powstaje wersja 2. Do każdej wersji wracasz jednym kliknięciem.
Zmiany już ogłoszone, a jeszcze nieobowiązujące.
Zdarzenie z przyszłego roku ocenisz według przepisów, które będą wtedy obowiązywać. PrawoAI zna nowelizacje z Dziennika Ustaw razem z datą wejścia w życie, także te, które zaczną obowiązywać za kilkanaście miesięcy.
Osobiste konta inwestycyjne
Ustawa z 3 lipca 2026 r., Dz.U. 2026 poz. 1098PIT: art. 2, 45ba, 45c, 45cd, 45ce, 45cf. Ordynacja: art. 3b, 297, 298, 299, 299c, 306.
Uproszczenie procedur administracyjnych
Ustawa z 11 czerwca 2026 r., Dz.U. 2026 poz. 875Ordynacja podatkowa: art. 67a.
Zmiana Prawa bankowego
Ustawa z 31 lipca 2026 r., Dz.U. 2026 poz. 1206Ordynacja: art. 119zg. Akcyza: art. 67 i 69.
Ochrona nabywcy lokalu i Deweloperski Fundusz Gwarancyjny
Ustawa z 17 października 2025 r., Dz.U. 2025 poz. 1669Ordynacja podatkowa: art. 297e.
Opieka nad dziećmi do lat 3
Ustawa z 31 lipca 2026 r., Dz.U. 2026 poz. 1123PIT: art. 21 i 22. CIT: art. 15.
CEIDG i Punkt Informacji dla Przedsiębiorcy
Ustawa z 13 marca 2026 r., Dz.U. 2026 poz. 507VAT: art. 96.
Zmiany w ustawach o PIT, CIT, VAT, podatku akcyzowym, PCC i w Ordynacji podatkowej zapisane w PrawoAI na 6 października 2026 r.
Tajemnica doradcy zostaje u doradcy.
Pracujesz na dokumentach klientów, więc zaczynamy od tego, czego nie wysyłasz. Dane wrażliwe maskujesz, zanim plik opuści Twój komputer.
Anonimizacja w przeglądarce
Przed wysłaniem widzisz wykryte imiona, numery i adresy z dokumentu i decydujesz, co zamaskować. Na serwer trafia wersja, którą zatwierdzisz.
Bez trenowania modeli
Pliki i rozmowy nie trafiają do trenowania żadnego modelu.
Dane przechowywane w UE
Infrastruktura zgodna z RODO, dane na terenie Unii Europejskiej.
Szyfrowanie
AES-256 w spoczynku, TLS 1.3 w tranzycie.
Konta dla zespołu
W planie Kancelaria każdy ma własne konto, role i dziennik zdarzeń.
7 dni za darmo, bez karty. Potem od 95 zł miesięcznie.
Wszystkie funkcje od pierwszego dnia, także tryb Podatki i pisma w Wordzie.
Basic
Dla doradcy, który zaczyna pracę z AI i chce mieć źródła zawsze pod ręką.
płatność miesięczna
- 100 rozmów z AI miesięcznie
- 5 analiz dokumentów
- Tryb Podatki, Prawo UE, projekty
- Prywatna baza wiedzy
Pro
Dla aktywnie pracujących doradców: dwa razy większe limity i pakiety po limicie.
płatność miesięczna
- 200 rozmów z AI miesięcznie
- 12 analiz dokumentów
- Pakiety jednorazowe po limicie
- Wszystko z planu Basic
Pro+
Dla biur z dużym wolumenem spraw: najwyższe limity i najlepsze stawki pakietów.
płatność miesięczna
- 300 rozmów z AI miesięcznie
- 18 analiz dokumentów
- Najlepsze stawki pakietów
- Wszystko z planu Pro
Kancelaria
Dla biura doradztwa podatkowego: wspólna pula limitów, wspólne sprawy i jedna faktura.
stała cena za całe biuro
- Limity Pro+ we wspólnej puli zespołu
- Cena nie rośnie z liczbą osób
- Własne konto dla każdej osoby
- Role, uprawnienia i dziennik zdarzeń
- Sprawy widoczne dla całego zespołu
- Pakiety dokupywane dla biura
Anulujesz w każdej chwili. Limity odnawiają się co miesiąc, także w planie rocznym.
Zanim zadasz pierwsze pytanie.
Nie ma tu Twojego? Załóż konto i zadaj je w trybie Podatki. Pierwsze 7 dni są bez opłat.
Czy PrawoAI zastępuje EUREKĘ?
Nie, korzysta z niej. Interpretacje z EUREKI są w PrawoAI w pełnej treści, a przy każdej masz link do źródła. Różnica jest w szukaniu: opisujesz sprawę klienta własnymi słowami, a PrawoAI dobiera interpretacje po stanie faktycznym i porównuje je z Twoją sprawą.
Co znaczy etykieta „stanowisko prawidłowe” przy interpretacji?
To formalne rozstrzygnięcie organu w tej konkretnej interpretacji. Pokazujemy je osobno od oceny, czy interpretacja pasuje do sprawy Twojego klienta, bo wnioskodawca mógł dostać ocenę „nieprawidłowe” za uzasadnienie, a nie za skutek podatkowy.
Skąd wiadomo, że przepis jest aktualny?
Przepisy są czytane w brzmieniu na dzień odpowiedzi albo na dzień zdarzenia, jeśli go podasz. PrawoAI zna też nowelizacje już ogłoszone w Dzienniku Ustaw, a jeszcze nieobowiązujące.
Jakie podatki obejmuje tryb Podatki?
Interpretacje KIS obejmują wszystkie podatki z EUREKI. Przepisy ustaw o VAT, PIT, CIT, podatku akcyzowym, PCC i Ordynacji podatkowej PrawoAI czyta z ISAP, w brzmieniu na właściwy dzień. W VAT, akcyzie i cle odpowiedź może dołożyć dyrektywy UE i orzecznictwo TSUE w sprawach podatkowych i celnych.
Czy mogę wgrać dokumenty klienta?
Tak. Umowę, decyzję albo korespondencję dodajesz do rozmowy albo do projektu klienta, do 50 dokumentów w projekcie. Dane wrażliwe zamaskujesz w przeglądarce, zanim plik trafi na serwer.
Czy PrawoAI napisze wniosek ORD-IN?
Tak. Pismo powstaje w Wordzie, w układzie części formularza ORD-IN, z oświadczeniem z art. 14b § 4 Ordynacji podatkowej. Dane, których nie było w opisie sprawy, zostają podświetlone do uzupełnienia.
Czy to porada podatkowa?
Nie. PrawoAI to narzędzie dla profesjonalisty: szuka, czyta i porównuje źródła, a decyzję i podpis zostawia Tobie. Każda odpowiedź pokazuje, na czym się opiera, więc możesz to sprawdzić.
Ile to kosztuje po okresie próbnym?
Od 95 zł miesięcznie. Pierwsze 7 dni jest bez opłat i bez karty, a anulować możesz w każdej chwili.
Sprawdź to na pytaniu, które masz dziś na biurku.
7 dni bez opłat i bez karty. Tryb Podatki, pisma w Wordzie i wszystkie źródła od pierwszego dnia.